

중국 조선 20년 역전…‘내수 발주’에서 세계 조선시장 지배까지
2004년 건조선박 70% 이상 수출…중국 선주의 자국 조선소 발주 확대하며 생산기반 키워
작성 : 2026년 10월 07일(수) 11:04 가+가-
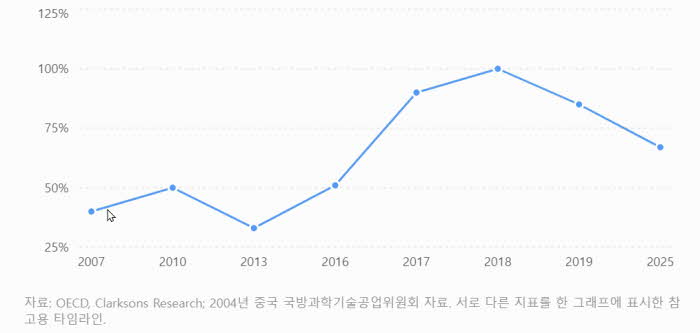
그래픽 읽는 법: 2007~2016년은 중국 조선소 신규계약 중 중국 선주 발주 비중, 2017~2019년은 중국 선주 발주 중 중국 조선소 건조 비중, 2025년은 중국 조선소 건조량 중 외국 선주용 비중이다. 서로 다른 지표이므로 하나의 시계열 증감률로 읽기보다는 중국 조선업의 구조적 변화를 보여주는 타임라인으로 사용하는 것이 정확하다.
중국 조선업의 세계시장 지배는 단순히 값싼 선박을 많이 만들어낸 결과만은 아니다.
2000년대 초반 수출선 건조에 의존하던 중국은 자국 선주의 발주를 자국 조선소로 연결하면서 생산기반을 키웠고, 이후 해외 선주까지 끌어들이는 세계 최대 조선국으로 성장했다.
중국 조선업의 변화를 보여주는 자료는 2004년부터 시작된다.
2004년 중국의 조선 생산량은 880만 DWT로 세계 시장의 14%를 차지했다. 당시 중국이 건조한 선박의 70% 이상이 수출선이었으며, 2004년 수출 선박만 560만 DWT에 달했다. 당시 중국이 확보한 수주잔량에서도 85% 이상이 수출선 주문이었다.
당시 중국 조선업은 세계 시장을 겨냥한 수출산업이었다. 중국 내부에서도 중원해운(COSCO), 중해그룹 등 대형 해운사들이 국내 조선소에 더 많은 선박을 발주하려는 움직임이 나타나고 있었지만, 산업 전체로 보면 해외 수요가 성장의 중심이었다.
글로벌 불황 때 자국 선주가 조선소 버팀목
중국 조선업의 성장 방식이 달라진 것은 이후다.
OECD가 클락슨리서치 자료를 분석한 결과, 중국 조선소의 신규계약 가운데 중국 선주가 발주한 비중은 2007년 약 40%에서 2010년 50%까지 높아졌다. 이후에도 2013년 33%에서 2016년 51%로 다시 상승했다.
특히 글로벌 조선경기가 약해졌던 시기에 이 구조가 두드러졌다.
OECD는 중국의 국내 발주 확대 과정에서 중국 국영 선사들이 자국 조선소의 발주 수준을 유지하려 했으며, 정부 주도 전략과 국유 금융, 유리한 금융조건 등이 국내 발주를 끌어들이는 데 중요한 역할을 했다고 분석했다.
여기서 중요한 것은 단순히 중국 선주가 배를 많이 샀다는 사실이 아니다. 중국 선주의 발주가 중국 조선소의 생산능력 확대로 연결됐다는 점이다.
2017~2019년 자료를 보면 중국 선주가 발주한 선박 가운데 중국 조선소에서 건조된 비율은 2017년 90%, 2018년 100%, 2019년 85%였다. 중국 선주의 발주가 대부분 자국 조선소로 돌아간 셈이다.
이는 한국이나 일본의 상황과도 대비된다. 같은 기간 한국 선주 발주의 국내 조선소 건조 비중은 93%, 76%, 65%였고, 일본은 59%, 69%, 62%였다.
‘내수 발주’가 목적이 아니라 생산능력 확대의 발판
그렇다고 중국 조선업을 ‘내수 발주로 성장한 산업’이라고 단순화해서는 안 된다.
2017~2019년 중국 조선소 신규계약 가운데 중국 선주가 차지한 비중은 평균 **13.2%**였다. 같은 기간 일본 선주가 16.6%, 그리스 선주가 12.1%를 차지하는 등 중국 조선소는 이미 해외 선주를 주요 고객으로 확보하고 있었다.
즉 중국의 전략은 내수 발주로 해외수주를 대체한 것이 아니라, 자국 발주를 활용해 조선소의 생산기반과 경쟁력을 유지·확대하면서 동시에 해외시장을 공략하는 방식에 가까웠다.
이 구조가 시간이 지나면서 중국 조선업의 가장 강력한 경쟁력 가운데 하나가 됐다. 2025년, 중국 조선소는 세계 선주가 찾는 조선소가 됐다
20여 년이 지난 지금 상황은 완전히 달라졌다.
OECD에 따르면 2025년 중국은 CGT 기준 세계 선박 인도의 절반 이상을 차지했다. 중국 조선소가 건조한 선박 가운데 3분의 2 이상은 외국 선주를 위한 선박이었다. 중국 조선업이 더 이상 자국 수요를 기반으로 버티는 산업이 아니라 세계 선박 수요를 흡수하는 산업으로 바뀌었다는 의미다.
중국의 세계시장 점유율은 이제 생산량만의 문제가 아니다.
OECD는 중국 조선소가 2020~2024년 체결된 1777건의 선박 주문을 분석한 결과, 중국산 선박이 주요 선종에서 다른 주요 조선국보다 낮은 가격에 공급되는 경향을 확인했다. 7천~9천 TEU급 컨테이너선은 약 10%, 대형 제품운반선은 약 14% 가격 차이가 있었고, LNG운반선에서도 중국 조선소의 평균 가격 우위가 약 5%로 나타났다.
중국은 이제 내수 발주를 가진 추격국에서 내수 기반과 가격 경쟁력, 생산능력, 해외수주를 동시에 갖춘 세계 최대 조선국으로 변했다.
한국 조선업이 주목해야 할 대목
이 흐름은 한국 조선업을 바라보는 기존의 공식에도 변화를 요구한다.
과거에는 흔히 ‘중국은 물량과 가격, 한국은 기술과 고부가 선박’이라는 구도로 설명했다.
하지만 중국은 이미 세계 선주를 대상으로 수주하는 단계까지 올라왔고 LNG운반선과 같은 고부가 선종에서도 경쟁을 확대하고 있다. OECD는 중국 조선소가 2025년 세계 조선시장 인도의 절반 이상을 담당했고, LNG운반선에서도 가격 경쟁력을 확보하고 있다고 분석했다.
결국 한국 조선업이 맞닥뜨린 경쟁은 단순한 ‘중국의 저가 물량 공세’만이 아니다. 자국 선주의 발주로 생산기반을 키우고, 정부·금융 지원을 통해 산업을 지탱한 중국이 이제 세계 선주를 상대로 가격과 기술을 동시에 겨냥하고 있다는 점이 더 큰 변화다.
2004년 중국 조선업의 수주잔량 가운데 85% 이상이 수출선 주문이었던 것에서 시작해, 중국 선주의 발주가 자국 조선소의 생산능력을 뒷받침하고, 결국 2025년 중국 조선소 건조량의 3분의 2 이상을 외국 선주가 가져가는 구조로 바뀌었다.
중국 조선업의 20년 성장은 ‘내수냐 수출이냐’의 문제가 아니라, 내수와 수출을 서로 연결해 산업 규모를 키운 과정으로 볼 필요가 있다. 모닝뉴스 기자 기사 더보기
2000년대 초반 수출선 건조에 의존하던 중국은 자국 선주의 발주를 자국 조선소로 연결하면서 생산기반을 키웠고, 이후 해외 선주까지 끌어들이는 세계 최대 조선국으로 성장했다.
중국 조선업의 변화를 보여주는 자료는 2004년부터 시작된다.
2004년 중국의 조선 생산량은 880만 DWT로 세계 시장의 14%를 차지했다. 당시 중국이 건조한 선박의 70% 이상이 수출선이었으며, 2004년 수출 선박만 560만 DWT에 달했다. 당시 중국이 확보한 수주잔량에서도 85% 이상이 수출선 주문이었다.
당시 중국 조선업은 세계 시장을 겨냥한 수출산업이었다. 중국 내부에서도 중원해운(COSCO), 중해그룹 등 대형 해운사들이 국내 조선소에 더 많은 선박을 발주하려는 움직임이 나타나고 있었지만, 산업 전체로 보면 해외 수요가 성장의 중심이었다.
글로벌 불황 때 자국 선주가 조선소 버팀목
중국 조선업의 성장 방식이 달라진 것은 이후다.
OECD가 클락슨리서치 자료를 분석한 결과, 중국 조선소의 신규계약 가운데 중국 선주가 발주한 비중은 2007년 약 40%에서 2010년 50%까지 높아졌다. 이후에도 2013년 33%에서 2016년 51%로 다시 상승했다.
특히 글로벌 조선경기가 약해졌던 시기에 이 구조가 두드러졌다.
OECD는 중국의 국내 발주 확대 과정에서 중국 국영 선사들이 자국 조선소의 발주 수준을 유지하려 했으며, 정부 주도 전략과 국유 금융, 유리한 금융조건 등이 국내 발주를 끌어들이는 데 중요한 역할을 했다고 분석했다.
여기서 중요한 것은 단순히 중국 선주가 배를 많이 샀다는 사실이 아니다. 중국 선주의 발주가 중국 조선소의 생산능력 확대로 연결됐다는 점이다.
2017~2019년 자료를 보면 중국 선주가 발주한 선박 가운데 중국 조선소에서 건조된 비율은 2017년 90%, 2018년 100%, 2019년 85%였다. 중국 선주의 발주가 대부분 자국 조선소로 돌아간 셈이다.
이는 한국이나 일본의 상황과도 대비된다. 같은 기간 한국 선주 발주의 국내 조선소 건조 비중은 93%, 76%, 65%였고, 일본은 59%, 69%, 62%였다.
‘내수 발주’가 목적이 아니라 생산능력 확대의 발판
그렇다고 중국 조선업을 ‘내수 발주로 성장한 산업’이라고 단순화해서는 안 된다.
2017~2019년 중국 조선소 신규계약 가운데 중국 선주가 차지한 비중은 평균 **13.2%**였다. 같은 기간 일본 선주가 16.6%, 그리스 선주가 12.1%를 차지하는 등 중국 조선소는 이미 해외 선주를 주요 고객으로 확보하고 있었다.
즉 중국의 전략은 내수 발주로 해외수주를 대체한 것이 아니라, 자국 발주를 활용해 조선소의 생산기반과 경쟁력을 유지·확대하면서 동시에 해외시장을 공략하는 방식에 가까웠다.
이 구조가 시간이 지나면서 중국 조선업의 가장 강력한 경쟁력 가운데 하나가 됐다. 2025년, 중국 조선소는 세계 선주가 찾는 조선소가 됐다
20여 년이 지난 지금 상황은 완전히 달라졌다.
OECD에 따르면 2025년 중국은 CGT 기준 세계 선박 인도의 절반 이상을 차지했다. 중국 조선소가 건조한 선박 가운데 3분의 2 이상은 외국 선주를 위한 선박이었다. 중국 조선업이 더 이상 자국 수요를 기반으로 버티는 산업이 아니라 세계 선박 수요를 흡수하는 산업으로 바뀌었다는 의미다.
중국의 세계시장 점유율은 이제 생산량만의 문제가 아니다.
OECD는 중국 조선소가 2020~2024년 체결된 1777건의 선박 주문을 분석한 결과, 중국산 선박이 주요 선종에서 다른 주요 조선국보다 낮은 가격에 공급되는 경향을 확인했다. 7천~9천 TEU급 컨테이너선은 약 10%, 대형 제품운반선은 약 14% 가격 차이가 있었고, LNG운반선에서도 중국 조선소의 평균 가격 우위가 약 5%로 나타났다.
중국은 이제 내수 발주를 가진 추격국에서 내수 기반과 가격 경쟁력, 생산능력, 해외수주를 동시에 갖춘 세계 최대 조선국으로 변했다.
한국 조선업이 주목해야 할 대목
이 흐름은 한국 조선업을 바라보는 기존의 공식에도 변화를 요구한다.
과거에는 흔히 ‘중국은 물량과 가격, 한국은 기술과 고부가 선박’이라는 구도로 설명했다.
하지만 중국은 이미 세계 선주를 대상으로 수주하는 단계까지 올라왔고 LNG운반선과 같은 고부가 선종에서도 경쟁을 확대하고 있다. OECD는 중국 조선소가 2025년 세계 조선시장 인도의 절반 이상을 담당했고, LNG운반선에서도 가격 경쟁력을 확보하고 있다고 분석했다.
결국 한국 조선업이 맞닥뜨린 경쟁은 단순한 ‘중국의 저가 물량 공세’만이 아니다. 자국 선주의 발주로 생산기반을 키우고, 정부·금융 지원을 통해 산업을 지탱한 중국이 이제 세계 선주를 상대로 가격과 기술을 동시에 겨냥하고 있다는 점이 더 큰 변화다.
2004년 중국 조선업의 수주잔량 가운데 85% 이상이 수출선 주문이었던 것에서 시작해, 중국 선주의 발주가 자국 조선소의 생산능력을 뒷받침하고, 결국 2025년 중국 조선소 건조량의 3분의 2 이상을 외국 선주가 가져가는 구조로 바뀌었다.
중국 조선업의 20년 성장은 ‘내수냐 수출이냐’의 문제가 아니라, 내수와 수출을 서로 연결해 산업 규모를 키운 과정으로 볼 필요가 있다.
모닝뉴스 기자 기사 더보기newsmorning@daum.net